

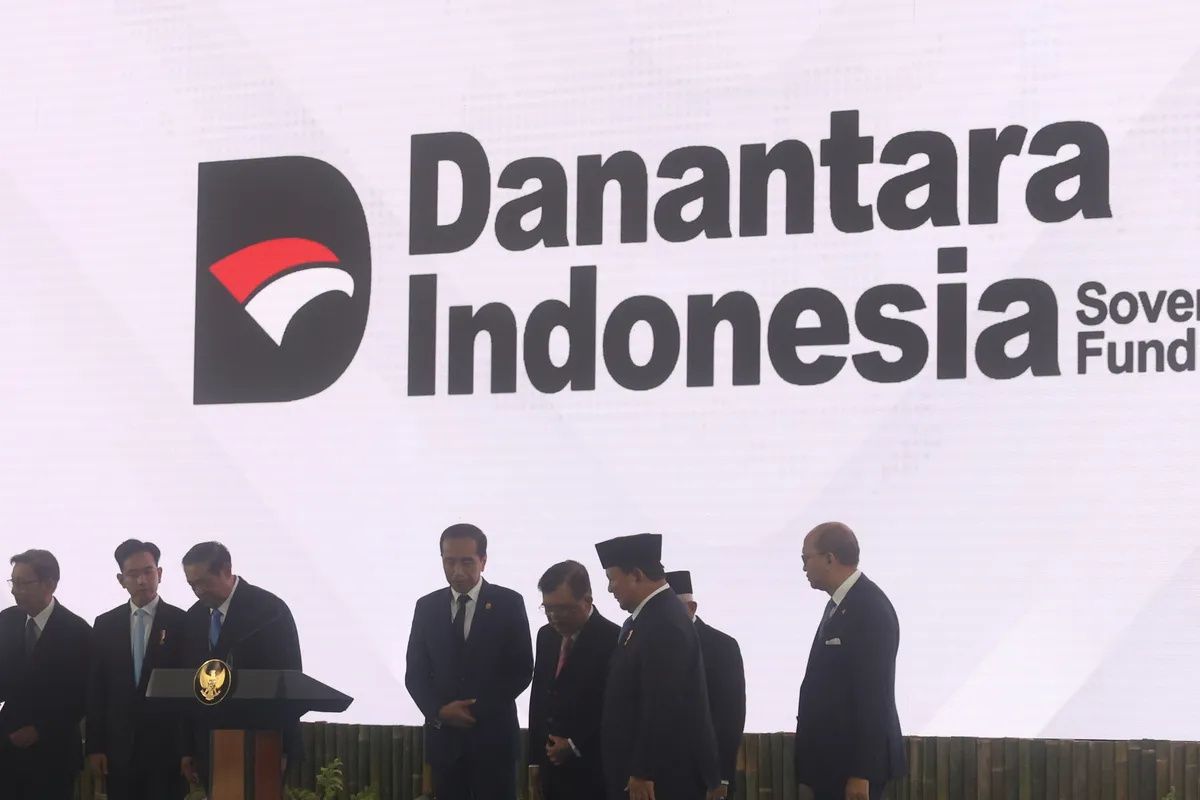
BPI DANANTARA pada dasarnya memiliki asas kekeluargaan dan kebersamaan. Artinya, kegiatan ekonomi tidak semata-mata diarahkan untuk keuntungan individu, tetapi juga untuk kesejahteraan masyarakat luas. Dalam kerangka tersebut, BPI Danantara dapat dilihat sebagai bentuk nyata peran negara dalam menyejahterakan rakyat.
Negara perlu memegang kendali atas sektor-sektor vital dan sumber daya alam agar tidak dieksploitasi oleh segelintir pihak yang dapat merugikan hajat hidup rakyat banyak. Prinsip tersebut sejalan dengan Pasal 33 Undang-Undang Dasar 1945 yang menjadi landasan konstitusional sistem perekonomian nasional.
Pasal tersebut menegaskan bahwa perekonomian disusun sebagai usaha bersama berdasarkan asas kekeluargaan dan demokrasi ekonomi. Dana kekayaan negara atau sovereign wealth fund (SWF) seperti BPI Danantara kini semakin mendapat perhatian para ekonom dunia.
SWF bukanlah konsep baru. Sejumlah negara, seperti Kuwait, Abu Dhabi, dan Singapura, telah memiliki lembaga serupa selama beberapa dekade. Meningkatnya peran SWF tidak dapat dilepaskan dari perubahan besar dalam ekonomi global.
Setelah krisis keuangan Asia pada 1997-1998, banyak negara pasar berkembang membangun cadangan devisa internasional yang besar. Tren ini diperkuat oleh tingginya harga komoditas, permintaan yang kuat dari Amerika Serikat, serta ketidakseimbangan global yang besar.
Dalam kondisi tersebut, negara-negara pasar berkembang tidak lagi hanya menjadi pengimpor modal. Secara bertahap, mereka juga muncul sebagai eksportir modal dan menjadi pihak penyimpan dana untuk membiayai perekonomian negara-negara yang lebih kaya. Ini merupakan pembalikan sejarah yang penting dalam peta ekonomi global. Namun, tujuan SWF di setiap negara bisa berbeda.
Sasaran kebijakan domestik yang ingin dicapai melalui SWF dapat beragam, saling tumpang tindih, dan terus berubah mengikuti perkembangan waktu. Salah satu tujuan penting SWF muncul dari menipisnya sumber daya alam yang tidak dapat diperbarui serta volatilitas harga komoditas.
Negara perlu mengubah pendapatan dari sumber daya yang tidak dapat diperbarui menjadi pendapatan masa depan yang lebih berkelanjutan dan stabil. Menyimpan sebagian pendapatan komoditas juga dapat membantu mendistribusikan kekayaan lintas generasi. Selain itu, langkah ini juga dapat meredam siklus boom and bust atau lonjakan dan kejatuhan ekonomi yang kerap dialami eksportir komoditas setelah lonjakan harga minyak pada 1970-an. Pengelolaan seperti itu juga dapat membantu mencegah Dutch disease atau penyakit Belanda pada sektor ekonomi non-komoditas.
Faktanya, sebagian besar SWF, jika dilihat dari nilai asetnya, mencerminkan motif-motif tersebut. Selain faktor komoditas, penuaan populasi di banyak negara juga menciptakan kebutuhan untuk menjamin kesejahteraan masa depan atau memenuhi kewajiban pensiun di kemudian hari.
Penuaan populasi berpotensi menimbulkan kerentanan ekonomi dan beban pengeluaran yang besar. Beban itu sering kali terkait dengan tunjangan yang sebelumnya dibiayai melalui sistem pay-as-you-go atau pendanaan berjalan. Respons yang bijak terhadap tantangan tersebut adalah mengakumulasi aset ketika negara masih memiliki sumber daya, termasuk dari hasil alam dan BUMN. Aset tersebut dapat digunakan untuk mengimbangi proyeksi kewajiban yang lebih besar terkait pembiayaan pensiun dan kesejahteraan sosial di masa depan.
Meski demikian, tujuan khusus SWF harus tetap selaras dengan kerangka makroekonomi negara secara keseluruhan. Aset SWF dan imbal hasil yang dihasilkannya dapat berdampak pada keuangan publik, kondisi moneter, neraca pembayaran, serta neraca keuangan negara secara keseluruhan.
Aset tersebut juga dapat memengaruhi kekayaan sektor publik dan perilaku sektor swasta. Karena itu, koordinasi antara SWF, otoritas fiskal, dan otoritas moneter menjadi sangat penting untuk mencapai tujuan kebijakan negara secara menyeluruh.
Krisis keuangan global pada akhir 2000-an menjadi momentum penting untuk menelaah kembali aspek kebijakan domestik terkait SWF. Salah satu isu utama yang muncul adalah mengenai tingkat cadangan dan aset luar negeri yang dianggap memadai bagi suatu negara sebelum mulai mempertimbangkan pembentukan SWF.
Mengoptimalkan tingkat cadangan devisa yang memadai Cadangan devisa resmi yang cukup biasanya menjadi sinyal bagi otoritas untuk menilai apakah kelebihan cadangan perlu dikelola dan diinvestasikan secara berbeda. Dari situ, negara dapat menentukan untuk tujuan apa cadangan tersebut digunakan. Namun, kemungkinan munculnya kebutuhan dukungan likuiditas saat krisis dapat membatasi penggunaan kelebihan cadangan untuk investasi jangka panjang. Aset jangka panjang biasanya kurang likuid meski berpotensi memberikan imbal hasil lebih tinggi daripada aset cadangan biasa. Cadangan devisa memainkan peran penting dalam mengurangi risiko krisis dan meredam dampaknya ketika krisis terjadi. Meski bukan pengganti kebijakan makroekonomi yang sehat, kecukupan cadangan dapat memberi waktu bagi negara untuk mengambil langkah penyesuaian. Pengalaman krisis moneter 1998 menunjukkan hal tersebut.
Saat itu, cadangan devisa Indonesia mengalami tekanan besar karena digunakan untuk mempertahankan nilai tukar rupiah yang anjlok terhadap dollar AS serta memenuhi pembayaran utang luar negeri yang jatuh tempo. Sebelum krisis, cadangan devisa Indonesia berada di kisaran 18-20 miliar dollar AS. Namun, akibat hantaman krisis finansial Asia, cadangan tersebut terkuras dan menipis secara kritis dalam upaya mempertahankan stabilitas makroekonomi. Kepanikan pasar juga diperparah oleh besarnya utang luar negeri sektor swasta yang harus dibayar menggunakan cadangan devisa yang terbatas.
Posisi cadangan yang memadai dapat memberi negara ruang bernapas untuk menerapkan reformasi. Dengan demikian, risiko krisis yang lebih parah dapat ditekan. Tingkat cadangan yang cukup juga dapat meningkatkan kepercayaan pasar bahwa suatu negara mampu memenuhi kewajiban eksternalnya. Karena manfaat cadangan sangat signifikan, terutama dalam mengurangi kerentanan eksternal dan memberikan jaminan bagi negara, tingkat cadangan perlu dinilai secara cermat. Oleh karena itu, tingkat cadangan yang “memadai” perlu ditetapkan dan disepakati antara bank sentral dan pemerintah sebelum negara membentuk SWF.
Perdebatan mengenai tingkat cadangan yang memadai telah berkembang seiring perubahan kebutuhan neraca pembayaran. Setelah runtuhnya standar emas pada awal 1970-an, fokus penilaian kecukupan cadangan bergeser ke neraca transaksi berjalan. Dengan demikian, cadangan terlebih dahulu dibandingkan dengan angka perdagangan suatu negara, terutama cakupan impor. Pelajaran dari krisis pasar negara berkembang pada 1990-an menunjukkan bahwa bagi banyak negara yang mampu mengakses pasar modal, eksposur utama justru berada pada neraca modal. Kesadaran ini menggeser penekanan risiko dalam neraca pembayaran, dari neraca transaksi berjalan ke neraca modal.
Dalam konteks itu, aturan Greenspan-Guidotti tentang cakupan 100 persen utang luar negeri jangka pendek muncul sebagai salah satu aturan praktis yang banyak digunakan untuk menilai kecukupan cadangan di negara pasar berkembang. Indikator tersebut banyak digunakan sebagai ukuran kecukupan cadangan. Namun, faktor lain juga memengaruhi tingkat cadangan yang dibutuhkan.
Tingkat cadangan yang lebih tinggi akan lebih disukai di negara dengan defisit transaksi berjalan eksternal yang besar, nilai tukar yang terlalu tinggi, utang domestik jangka pendek yang tinggi, eksposur derivatif sektor publik, serta sistem perbankan yang lemah. Pelajaran dari krisis keuangan global juga memunculkan usulan penyesuaian dan penambahan indikator. Pertama, meski aturan Greenspan-Guidotti masih relevan, indikator tersebut berfokus pada pengurasan eksternal terhadap cadangan suatu negara. Padahal, pengurasan internal terhadap cadangan juga dapat terjadi. Hal ini tecermin dalam pelarian modal oleh penduduk.
Penduduk mungkin tidak bersedia memperpanjang utang pemerintah atau menarik dana dalam jumlah besar dari bank. Jika masyarakat mencari mata uang asing sebagai tempat berlindung yang aman, cadangan devisa dapat berkurang. Pengurasan seperti itu mungkin terjadi jika bank sentral siap menyediakan devisa di bawah rezim nilai tukar tetap.
Pengurasan internal yang melibatkan penarikan besar-besaran dari simpanan mata uang asing bahkan lebih sulit dicegah dalam rezim nilai tukar mengambang dengan rekening modal yang lebih terbuka. Karena itu, ketidaksesuaian jatuh tempo mata uang asing di bank biasanya memerlukan bantalan cadangan tambahan. Kedua, selain penarikan utang jangka pendek, bentuk penarikan eksternal lain juga dapat muncul saat krisis. Misalnya, arus masuk modal yang sebelumnya dianggap relatif tahan terhadap krisis dapat menekan cadangan jika arus tersebut berhenti atau berbalik arah.
Pemegang obligasi lokal yang bukan penduduk dapat membangun posisi derivatif untuk melindungi diri dari depresiasi mata uang domestik. Langkah tersebut dapat menekan cadangan. Arus ekuitas juga telah menjadi sumber pembiayaan penting di negara pasar berkembang. Namun, selama krisis keuangan global pada akhir 2000-an, investor cenderung menarik kembali sebagian investasi ekuitas mereka. Ketiga, dalam krisis, penurunan besar permintaan swasta dapat diimbangi melalui stimulus fiskal. Namun, krisis keuangan global membuat lingkungan pembiayaan bagi negara berkembang menjadi lebih menantang. Dalam sejumlah kasus, kondisi ini bahkan memaksa kontraksi fiskal.
Cadangan devisa yang cukup dapat memberi ruang gerak untuk melakukan stimulus fiskal dan menghindari kontraksi yang terlalu tajam. Keempat, aspek lain yang mengkhawatirkan dari krisis keuangan global adalah sifatnya sebagai krisis perbankan. Krisis perbankan cenderung berlangsung lebih panjang.
Selain itu, ketika permintaan rendah, neraca transaksi berjalan juga mungkin tidak menyesuaikan diri secepat biasanya. Danantara mengelola cadangan yang melimpah Langkah berikutnya dalam memutuskan pembentukan BPI Danantara adalah meninjau asal-usul cadangan yang melimpah, keberlanjutan sumber cadangan tersebut, serta aset dan kewajiban negara lainnya.
Penilaian ini diperlukan untuk mengetahui apakah pembentukan BPI Danantara merupakan pilihan terbaik dibandingkan alternatif lain.
Akumulasi aset luar negeri negara biasanya berasal dari beberapa sumber utama. Sumber pertama adalah arus masuk modal yang diserap melalui penerbitan kewajiban bank sentral, dan terkadang melalui penerbitan surat berharga pemerintah.
Dalam situasi ini, bank sentral atau kementerian keuangan perlu menilai keberlanjutan arus masuk tersebut. Tujuannya untuk menentukan apakah aliran dana memadai bagi investasi aset dalam jangka waktu lebih panjang dan dengan risiko lebih tinggi guna mengurangi biaya penahanan aset atau cost of carry. Sumber akumulasi kedua dapat berasal dari neraca pemerintah.
Bentuknya antara lain surplus anggaran fiskal umum, penerimaan privatisasi, atau surplus yang terkait dengan pendapatan dari lonjakan ekspor komoditas. Akumulasi cadangan awal atau yang diperkirakan biasanya memiliki padanan berupa simpanan pemerintah di bank sentral.
Apakah arus dana ini bersifat sekali waktu dan berskala kecil atau akan berlanjut seiring waktu perlu ditentukan berdasarkan masing-masing sumber aliran dana. Ada beberapa opsi penggunaan cadangan dalam kondisi tersebut. Opsi pertama adalah menaikkan rasio kewajiban cadangan atau reserve requirement ratio atas simpanan valuta asing bank. Langkah ini berlaku ketika tujuan utamanya adalah mengurangi biaya penahanan aset saat menyerap kelebihan likuiditas.
Jika muncul kebutuhan untuk menyuntikkan likuiditas valuta asing, bank sentral dapat menurunkan rasio tersebut. Berdasarkan pengalaman Peru, penurunan rasio ini dinilai lebih efektif dibandingkan penjualan langsung mata uang asing di pasar valuta asing karena dapat meningkatkan likuiditas valuta asing bank tanpa mengurangi likuiditas mata uang domestik.
Opsi kedua adalah melonggarkan peraturan valuta asing terkait investasi penduduk di luar negeri dan mengakomodasi arus keluar modal melalui intervensi bank sentral di pasar valuta asing. Pendekatan ini dapat memperlambat arus masuk modal bersih dan mengurangi biaya penahanan aset akibat penyerapan kelebihan likuiditas.
Namun, pelonggaran peraturan luar negeri dan pembukaan pasar modal tidak dapat dilakukan dalam waktu singkat. Opsi ketiga adalah mengurangi kewajiban utang luar negeri. Langkah ini menjadi cara langsung untuk memanfaatkan cadangan yang melimpah sekaligus mengurangi ketidaksesuaian mata uang atau currency mismatch dan biaya penahanan aset.
Sebagai contoh, Banco Central de Chile dan Banco de México pernah menggunakan kelebihan cadangan untuk mengurangi utang luar negeri dalam mata uang asing. Langkah tersebut pada dasarnya memperkecil neraca secara keseluruhan.
Opsi keempat adalah mulai mengelola cadangan dalam neraca bank sentral dengan perspektif jangka panjang. Cadangan sering kali dibagi menjadi beberapa kelompok atau tranche, seperti tranche likuiditas dan tranche investasi. Tranche investasi dapat diperbesar dan mandatnya diperluas untuk mencakup cakrawala waktu yang lebih panjang.
Sebagai contoh, Otoritas Moneter Hong Kong memisahkan cadangan devisa ke dalam dua portofolio, yakni Backing Portfolio dan Investment Portfolio. Aset dalam Backing Portfolio diinvestasikan pada sekuritas pendapatan tetap berdenominasi dollar AS yang sangat likuid dan berjangka pendek.
Sementara itu, aset dalam Investment Portfolio dikelola secara lebih dinamis, termasuk melalui investasi pada ekuitas. Namun, toleransi yang terbatas terhadap pelaporan kerugian dan standar akuntansi marked-to-market dapat membatasi risiko dan besaran portofolio investasi.
Pembatasan ini dapat berubah jika risiko dan imbal hasilnya ditanggung secara eksplisit oleh kementerian keuangan. Opsi kelima adalah membentuk BPI Danantara sebagai lembaga terpisah. Pembentukan Danantara dipilih ketika terdapat tujuan yang jelas terkait pengelolaan cadangan atau aset tersebut.
Bagi negara pengekspor komoditas neto seperti Indonesia, lonjakan harga komoditas yang besar dan berkepanjangan dapat menjadi salah satu alasan untuk membentuk lembaga semacam BPI Danantara. Tujuan besarnya adalah mengurangi volatilitas pendapatan pemerintah dan membatasi dampak Dutch disease yang dapat muncul jika pendapatan komoditas dibelanjakan terlalu cepat.
Dukungan Danantara dalam krisis keuangan global Krisis keuangan global dan tekanan geopolitik dapat mendorong BPI Danantara mengambil peran yang lebih menonjol di dalam negeri. Peran tersebut dapat mencakup penyediaan dukungan likuiditas bagi bank atau perusahaan domestik, rekapitalisasi bank domestik, investasi pada saham domestik, serta pembiayaan defisit anggaran atau paket stimulus fiskal.
Beberapa peran tersebut sejalan dengan tujuan pembentukan BPI Danantara. Sebagai contoh, pembiayaan anggaran dapat menjadi tujuan bagi dana yang memang dimandatkan untuk menstabilkan anggaran. Dalam skema tersebut, aset dimaksudkan untuk dicairkan pada masa resesi. Beberapa SWF juga memiliki kebijakan investasi untuk menanamkan sebagian asetnya di dalam negeri. Contohnya adalah Future Fund milik Australia dan Alaska Permanent Fund Corporation.
Selama alokasi aset domestik tersebut masih berada dalam koridor alokasi aset strategis atau strategic asset allocation (SAA), investasi di dalam negeri saat krisis berpotensi meningkatkan imbal hasil jangka panjang ketika harga aset kembali pulih. BPI Danantara juga menyiapkan alokasi sekitar 20 persen dari total modal atau dana kelolaannya untuk melakukan investasi ke luar negeri. Salah satunya melalui akuisisi aset di Mekkah oleh Danantara Investment Management.
Akuisisi tersebut mencakup hotel Novotel dengan 1.461 kamar dan lahan seluas 4,4 hektare di Thakher City, dekat Masjidil Haram, Arab Saudi. Investasi ini diarahkan untuk mendukung fasilitas jangka panjang bagi jemaah haji dan umrah Indonesia. Selain itu, Danantara juga menjalin kerja sama dengan Russian Direct Investment Fund (RDIF) senilai 2 miliar euro yang berfokus pada transfer teknologi, riset, dan pengembangan solusi industri. Namun, jika sebuah SWF tidak memiliki mandat untuk berinvestasi di dalam negeri tetapi terpaksa melakukannya akibat krisis, hal ini dapat berdampak pada kebijakan makroekonomi domestik. Salah satu dampaknya adalah kesulitan dalam pengelolaan valuta asing.
Pertukaran mata uang asing menjadi mata uang domestik dapat memasukkan valuta asing tersebut ke sistem moneter domestik. Jika pengeluaran diperbolehkan terjadi di luar anggaran, dapat muncul masalah akuntansi fiskal dan transparansi.
Risiko lainnya adalah melemahnya pengendalian anggaran, munculnya perlakuan yang tidak setara terhadap berbagai jenis pengeluaran, serta potensi salah urus dana dan pemborosan. Selain itu, fungsi penyediaan likuiditas, khususnya likuiditas valuta asing, pada dasarnya merupakan fungsi cadangan devisa resmi negara, bukan fungsi umum SWF.
Permintaan mendadak terhadap dukungan likuiditas dapat menghalangi SWF menerapkan cakrawala investasi jangka panjang dan mempertahankan aset yang kurang likuid. Karena itu, jika SWF perlu memberikan dukungan likuiditas, harus ada kebijakan investasi, aturan, dan prosedur pendukung yang selaras dengan tujuan tersebut.
Hal ini penting untuk mendorong transparansi dan akuntabilitas SWF serta menjaga nilai aset yang dikelola. Hubungan Danantara dengan kebijakan fiskal Pembahasan mengenai hubungan pengelolaan Danantara dan kebijakan fiskal berfokus pada Badan Usaha Milik Negara (BUMN), sumber daya alam, dan cadangan pensiun. Hal ini penting mengingat Danantara dibentuk dengan mandat untuk menjamin kelangsungan fiskal Indonesia. Dalam fungsi stabilisasi, Danantara dapat digunakan untuk membiayai potensi defisit pada masa depan. Dengan begitu, pengeluaran fiskal dapat diratakan dan pemerintah memiliki sumber daya untuk membiayai amortisasi utang publik, baik yang bersifat rutin maupun luar biasa. Jika negara kaya komoditas seperti Indonesia menerapkan aturan fiskal yang mengharuskan pengeluaran pemerintah setara dengan pendapatan jangka panjang dikurangi surplus struktural setiap tahun, maka keseimbangan anggaran aktual akan bergantung pada sifat siklikal pendapatan pemerintah. Sifat siklikal tersebut tercermin dalam selisih kekurangan pendapatan atau revenue shortfall dibandingkan pendapatan jangka panjang.
Fitur stabilisasi Danantara ditentukan oleh parameter aturan fiskal dan besarnya kesenjangan pendapatan atau revenue gap. Persyaratan surplus struktural yang lebih besar berarti Danantara hanya akan digunakan dalam kasus yang sangat ekstrem, yakni ketika terjadi kekurangan pendapatan yang sangat besar.
Dalam situasi tersebut, Danantara berfungsi sebagai sumber stabilisasi tambahan bagi aturan tabungan surplus. Sebaliknya, persyaratan tabungan surplus yang rendah atau adanya toleransi terhadap defisit struktural akan memberikan tekanan besar pada Danantara sebagai dana stabilisasi.
Sebab, dana tersebut harus digunakan lebih sering. Karena itu, meski fungsi stabilisasi Danantara adalah mengimbangi kesenjangan pendapatan, persyaratan tabungan surplus tetap menentukan ambang batas yang memicu penggunaan sumber daya Danantara. Kesenjangan pendapatan memiliki dua komponen utama, yakni efek siklikal dari harga komoditas dan efek siklikal dari penerimaan pajak.
Karena efek harga komoditas sering kali dominan dan kedua efek tersebut memiliki korelasi yang kuat, Danantara sebagai dana stabilisasi akan digunakan terutama untuk menetralisasi dampak pergerakan harga komoditas. Oleh karena itu, alokasi aset strategis Danantara sebaiknya mencakup aset-aset yang berkorelasi negatif dengan harga komoditas.
Jika Danantara ditujukan untuk memenuhi kewajiban pensiun pemerintah di masa depan, struktur pembayaran pensiun harus dirumuskan secara jelas. Hal ini diperlukan untuk menetapkan aturan penarikan dana Danantara secara tepat. Perlu ada aturan hukum yang mengatur bagaimana sumber daya Danantara digunakan untuk mendukung pembayaran pensiun.
Misalnya, pengeluaran tidak boleh melebihi imbal hasil yang diperoleh dana tersebut pada tahun sebelumnya. Dengan demikian, aturan pengeluaran Danantara bertujuan meringankan tekanan belanja anggaran terkait pensiun. Dari perspektif neraca negara, hubungan makrofinansial antara kewajiban sistem pensiun dan Danantara memiliki implikasi terhadap alokasi aset.
Secara khusus, Danantara perlu memperhatikan aset dari negara yang mata uangnya memiliki korelasi positif tinggi dengan mata uang domestik guna meminimalkan risiko nilai tukar. Hubungan Danantara dan kebijakan moneter Kebijakan moneter Indonesia dapat dipengaruhi oleh cara pengelolaan Danantara.
Volatilitas pendapatan fiskal, khususnya pendapatan dari komoditas, menimbulkan tantangan bagi otoritas moneter. Volatilitas tersebut dapat memengaruhi permintaan agregat, baik melalui saluran belanja pemerintah maupun tambahan pinjaman sektor swasta yang dimungkinkan oleh adanya simpanan pemerintah. Pada gilirannya, kondisi ini dapat memicu inflasi berlebihan dan fluktuasi nilai tukar rupiah secara riil.
Aturan pendanaan dan penarikan dana Danantara, jika dikombinasikan dengan aturan fiskal, sebaiknya dirancang untuk meminimalkan dampak tersebut terhadap permintaan domestik. Pemanfaatan Danantara dalam rangka stabilisasi bertujuan menutup kewajiban fiskal selama masa penurunan siklus ekonomi. Dengan demikian, sumber daya tersebut masuk ke perekonomian ketika permintaan sektor swasta relatif lemah.
Dalam kondisi tersebut, kapasitas penyerapan terhadap tambahan sumber daya publik menjadi lebih kuat. Karena stabilisasi melalui Danantara dapat memperkecil fluktuasi saldo anggaran, mekanisme transmisi kebijakan moneter kemungkinan akan menjadi lebih efektif. Danantara terhadap nilai tukar Menginvestasikan sumber daya Danantara di luar negeri dapat mengurangi dampak nilai tukar yang timbul akibat ekspor komoditas.
Jika sumber daya Danantara disimpan di luar negeri dan perusahaan ekstraksi komoditas serta eksportir diizinkan membayar kewajiban pajak dalam mata uang asing, pendapatan terkait ekspor tersebut tidak akan langsung memengaruhi nilai tukar. Secara khusus, kebijakan ini dapat meredam apresiasi riil yang biasanya menyertai peningkatan pertumbuhan PDB dan kenaikan harga komoditas. Pada saat yang sama, kebijakan tersebut juga dapat mengurangi dampak pembalikan arah nilai tukar di kemudian hari.
Dalam rezim nilai tukar fleksibel, nilai tukar nominal mata uang lokal terhadap mata uang asing dapat meredam guncangan negatif pada terms of trade atau dasar tukar perdagangan yang terkait dengan harga komoditas unggulan. Kondisi tersebut dapat berdampak langsung pada tujuan, penggunaan, dan alokasi aset strategis Danantara untuk stabilisasi ekonomi. Di sebagian besar negara pengekspor komoditas, mata uang lokal cenderung mengalami depresiasi saat harga komoditas turun.
Semen tara itu, pendapatan bunga Danantara yang dihitung dalam mata uang domestik dapat meningkat akibat depresiasi mata uang tersebut. Dengan demikian, aset tersebut dapat memberikan bantalan tambahan bagi anggaran. Namun, jika otoritas moneter memutuskan untuk mencegah depresiasi nilai tukar yang signifikan akibat penurunan tajam harga komoditas, defisit fiskal yang timbul mungkin perlu dibiayai menggunakan sumber daya Danantara.
Meskipun hal ini memperkuat argumen untuk menginvestasikan dana kekayaan negara pada aset yang berkorelasi negatif dengan pertumbuhan ekonomi domestik, korelasi tersebut serta pemilihan asetnya tetap akan dipengaruhi oleh tingkat toleransi otoritas moneter terhadap penyesuaian nilai tukar. Simpulan Di banyak negara, SWF telah memberikan diversifikasi portofolio yang lebih luas dan terbukti memberi manfaat ekonomi serta keuangan selama krisis global.
Lembaga seperti ini jelas memiliki peran penting dalam mencapai tujuan kebijakan domestik. Namun, peran positif Danantara juga akan menghadirkan tantangan bagi Indonesia, terutama dalam konteks sistem keuangan dan moneter yang semakin terglobalisasi.
Dari perspektif makroekonomi, penting untuk menilai apakah Danantara akan mendukung atau justru menghambat tujuan kebijakan ekonomi yang lebih luas. Penilaian juga perlu dilakukan untuk memastikan apakah lembaga ini menimbulkan potensi risiko terhadap neraca keuangan negara.
Hal yang sama pentingnya adalah memastikan bahwa proses pengelolaan dana kekayaan negara oleh Danantara memiliki tingkat akuntabilitas yang tinggi. Akuntabilitas diperlukan untuk menjamin tata kelola yang baik, transparansi, dan pengelolaan yang penuh kehati-hatian.
Pada akhirnya, keberhasilan Danantara tidak cukup diukur dari besarnya aset yang dikelola. Keberhasilan juga perlu dilihat dari kemampuannya menjaga nilai aset negara, mendukung stabilitas ekonomi, dan memberi manfaat bagi generasi mendatang. Jika dikelola secara profesional, transparan, dan selaras dengan kebijakan fiskal serta moneter, Danantara dapat menjadi instrumen penting dalam memastikan kekayaan negara hari ini tidak hanya dinikmati saat ini, tetapi juga menjadi warisan bagi masa depan Indonesia.
